

Olasılık dağılım fonksiyonları
Önkoşul:Olasılığın temelleri
Kanca
Bir zarın sonucu 1, 2, 3, 4, 5 ya da 6 olabilir — asla 3.5 olmaz. Ama bir otobüsün durağa gelmesine kalan süre 4 dakika, 4.2 dakika, 4.237 dakika… sonsuz ihtimalden biri olabilir. Bu iki durumu aynı olasılık diliyle nasıl anlatırız, ve “otobüs tam 4.0000… dakikada gelir” demenin neden anlamsız olduğunu nasıl gösteririz?
Sezgi
Bir rassal değişken, şansa bağlı bir sonucu sayıya çeviren şeydir: zar atışının sonucu, bir otobüsün bekleme süresi, bir sınav puanı — hepsi rassal değişken. Ama iki türü var ve davranışları temelden farklı.
Kesikli bir değişken sadece belirli, sayılabilir değerler alır (zar: 1,2,3,4,5,6). Sürekli bir değişken ise bir aralıktaki herhangi bir değeri alabilir (bekleme süresi: 0 ile 10 dakika arasında sonsuz ihtimal). Kesiklide her değerin kendine ait bir olasılığı vardır; süreklide tek bir noktanın olasılığı her zaman sıfırdır — çünkü sonsuz ihtimalden biri seçilmiş olur. Bunun yerine süreklide her zaman bir aralığın olasılığından bahsederiz.
Mekanizma
İki örnekle ilerleyelim.
- Kesikli: zar. X = zar sonucu. Her değerin (1’den 6’ya) olasılığı eşit: 1/6 ≈ 0.1667. Bu olasılıkları veren fonksiyona PMF (olasılık kütle fonksiyonu — probability mass function) denir. Hepsini toplarsan 1 çıkar.
Kesikli: PMF
# Kesikli (discrete) rassal değişken: bir zarın gösterdiği sayı, X.
# X sadece 1,2,3,4,5,6 değerlerini alabilir — aradaki değerleri (2.5 gibi) hiç almaz.
degerler = np.arange(1, 7)
pmf = np.full(6, 1 / 6)  # her yüz eşit olasılıklı

print("X değerleri:", degerler)
print("PMF (her değerin olasılığı):", np.round(pmf, 4))
print("Toplam olasılık:", pmf.sum())
X değerleri: [1 2 3 4 5 6]
PMF (her değerin olasılığı): [0.1667 0.1667 0.1667 0.1667 0.1667 0.1667]
Toplam olasılık: 0.9999999999999999- Sürekli: otobüs bekleme süresi. Y = durağa gelmesine kalan süre, 0 ile 10 dakika arasında eşit olasılıklı (Uniform dağılım — 7. derste detaylı işleyeceğiz). Burada tek bir noktanın olasılığını sormak anlamsız: P(Y = 4) tam olarak sıfırdır. Bunun yerine bir aralık sorarız: P(4.00 ≤ Y ≤ 4.01) = 0.001, P(3 ≤ Y ≤ 5) = 0.2.
Sürekli: nokta vs aralık
# Sürekli (continuous) rassal değişken: bir otobüsün durağa gelmesine kalan süre,
# Y, 0 ile 10 dakika arasında herhangi bir değeri alabilir (Uniform dağılım).
dagilim = stats.uniform(loc=0, scale=10)

# Tek bir NOKTA olasılığı: Y tam olarak 4.0000... dakika mı? Sürekli değişkende bu her zaman sıfırdır.
print("P(Y = 4) tam olarak         = 0  (sürekli değişkende her nokta olasılığı sıfırdır)")
# Küçük bir ARALIK olasılığı: Y, 4 ile 4.01 arasında mı?
print("P(4.00 ≤ Y ≤ 4.01)          =", dagilim.cdf(4.01) - dagilim.cdf(4.00))
# Daha geniş bir aralık: Y, 3 ile 5 arasında mı?
print("P(3 ≤ Y ≤ 5)                =", dagilim.cdf(5) - dagilim.cdf(3))
P(Y = 4) tam olarak = 0 (sürekli değişkende her nokta olasılığı sıfırdır)
P(4.00 ≤ Y ≤ 4.01) = 0.0009999999999999454
P(3 ≤ Y ≤ 5) = 0.2Çoğu kişi PDF’in (sürekli dağılımın yoğunluk fonksiyonu) doğrudan olasılık verdiğini sanır. Değil, çünkü PDF sadece bir yoğunluktur — gerçek olasılık, PDF’in bir aralık üzerindeki alanından (integralinden) gelir. Tek nokta = sıfır genişlikli aralık = sıfır alan = sıfır olasılık.
Matematik
PMF, PDF ve CDF
Kesikli için:
Sürekli için:
İkisi için de CDF (birikimli dağılım fonksiyonu) aynı şekilde tanımlanır:
| Sembol | Anlamı |
|---|---|
| Kesikli değişkende, X’in tam olarak olma olasılığı (PMF) | |
| Sürekli değişkende, noktasındaki yoğunluk (PDF) — tek başına olasılık değil | |
| X’in ve altında olma olasılığı — hem kesiklide hem süreklide aynı anlamda çalışır |
CDF, iki dünyayı birleştiren köprüdür: kesiklide basamaklı bir merdiven gibi artar (her değerde bir sıçrama), süreklide pürüzsüz ve kesintisiz artar. İkisinde de 0’dan başlar, 1’e çıkar, hiç azalmaz.
Kod
Aynı CDF mantığını iki değişken için de hesaplayalım — biri basamaklı, biri pürüzsüz çıkacak:
CDF: kesikli vs sürekli
# Her iki değişken için de CDF'i (F(x) = P(X ≤ x)) hesaplayabiliriz.
kesikli_cdf = np.cumsum(pmf)
print("Kesikli CDF (zar):", np.round(kesikli_cdf, 4))

for y in [0, 2.5, 5, 7.5, 10]:
    print(f"Sürekli CDF: P(Y ≤ {y:>4}) = {dagilim.cdf(y):.2f}")
Kesikli CDF (zar): [0.1667 0.3333 0.5 0.6667 0.8333 1. ]
Sürekli CDF: P(Y ≤ 0) = 0.00
Sürekli CDF: P(Y ≤ 2.5) = 0.25
Sürekli CDF: P(Y ≤ 5) = 0.50
Sürekli CDF: P(Y ≤ 7.5) = 0.75
Sürekli CDF: P(Y ≤ 10) = 1.00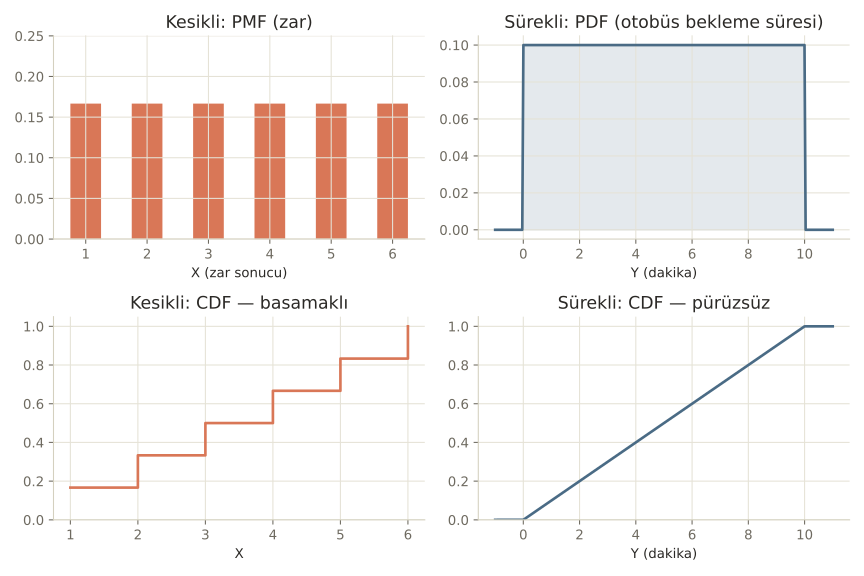
Nerede işe yarar
Bu ayrımı bilmek, ileride hangi aracı kullanacağını belirler:
- Kesikli modeller: bir web sayfasına gelen tıklama sayısı, bir üründe bulunan hata sayısı, bir A/B testinde dönüşüm sayısı — bunlar Bernoulli, Binom, Poisson gibi kesikli dağılımlarla modellenir (4. ve 5. derste).
- Sürekli modeller: bekleme süresi, sıcaklık, gelir, ölçüm hatası — Normal, Uniform, Log-normal gibi sürekli dağılımlarla modellenir (6-9. derste).
- Kod yazarken: kesikli bir değişkene sürekli bir dağılım (veya tersini) uygulamak, yanlış olasılık hesaplarına yol açar —
scipy.stats’tapmf()vepdf()metotları bu yüzden ayrıdır.
Bu 3 hatayı yaparsın:
- PDF değerini olasılıkmış gibi okumak (örn. “yoğunluk 2.0, yani %200 mü?” — PDF 1’i geçebilir, sorun değil, çünkü olasılık değil).
- Sürekli bir değişkende “tam olarak şu değer” olasılığını sıfırdan farklı sanmak.
- Kesikli bir değişkenin CDF’ini sürekliymiş gibi çizmek — basamakları düzleştirmek yanlış bir izlenim verir.
Kendini test et
1. Bir otobüsün tam olarak 4.0000 dakikada geleceği olasılık nedir (sürekli bir değişkende)?
- 1/10
- 0 (doğru cevap)
- 0.1
- Hesaplanamaz
Neden: Sürekli bir değişkende tek bir nokta, sonsuz ihtimalden biridir; olasılığı tanım gereği sıfırdır. Anlamlı olan aralık olasılıklarıdır.
2. PMF ile PDF arasındaki temel fark nedir?
- PMF kesiklide doğrudan olasılık verir, PDF süreklide sadece yoğunluk verir (doğru cevap)
- İkisi aynı şeydir, sadece isim farklı
- PDF her zaman PMF'den büyüktür
- PMF sadece normal dağılımda kullanılır
Neden: PMF, X=x olma olasılığını doğrudan verir. PDF ise bir yoğunluktur; gerçek olasılık için bir aralık üzerinden integrali (alanı) alınması gerekir.
3. CDF'in kesikli ve sürekli değişkenlerdeki ortak özelliği nedir?
- İkisinde de doğrusaldır
- İkisinde de 0'dan başlar, 1'e çıkar ve hiç azalmaz (doğru cevap)
- Sadece kesiklide tanımlıdır
- Her zaman simetriktir
Neden: F(x) = P(X ≤ x) tanımı ikisinde de aynıdır; kesiklide basamaklı, süreklide pürüzsüz artar ama ikisi de monoton artan ve [0,1] aralığındadır.
Özet
Özet
- Rassal değişken, şansa bağlı bir sonucu sayıya çevirir; kesikli (sayılabilir değerler) veya sürekli (aralıktaki her değer) olabilir.
- Kesiklide PMF, her değerin olasılığını doğrudan verir; toplamları 1 eder.
- Süreklide PDF sadece bir yoğunluktur — gerçek olasılık, bir aralığın altındaki alandan gelir.
- Sürekli bir değişkende tek bir noktanın olasılığı her zaman sıfırdır.
- CDF, F(x) = P(X ≤ x), her iki dünyada da aynı mantıkla çalışır — kesiklide basamaklı, süreklide pürüzsüz.